Dalla teoria alle decisioni
Quando la liquidità diventa la variabile principale, piani, processi e sequenze operative passano dal ruolo di allegato a quello di strumento quotidiano.
Dal rischio potenziale al piano di azione
Focus su come decisioni sequenziali, processi interni e lettura dei segnali di mercato incidono sull’evoluzione delle spirali di liquidità e delle vendite forzate.
Tre finestre di negoziazione bastano per decidere se una spirale di liquidità resta episodio gestibile o diventa problema strutturale. Questo contenuto osserva come piani di azione, sequenze di liquidazione e governance operativa influenzino la traiettoria di vendite forzate in portafogli con leva, quando richieste di margine, profondità di mercato e capacità dei dealer iniziano a divergere in modo evidente.
Sequenze di liquidazione operative
Descrizione delle scelte sequenziali su cosa liquidare per primo, come distribuire i volumi e come adattare il ritmo di vendita alla microstruttura di mercato osservabile.
Spazio di manovra sulla leva
Esame del ruolo di leve, covenant e linee di funding nel definire quanto spazio di manovra esista prima che la vendita tattica si trasformi in dismissione forzata.
Governance in condizioni di stress
Analisi di comitati straordinari, deleghe decisionali e flussi informativi, con attenzione a come il coordinamento interfunzionale influenzi la gestione delle spirali di liquidità.
Soglie di intervento e revisione piani
Discussione di metriche e soglie operative che aiutano a capire quando modificare il piano di azione, ricordando che i risultati possono variare e che le performance passate non offrono certezze.
Regole, flessibilità e disciplina operativa
Le spirali di liquidità in portafogli con leva mettono in luce un fatto scomodo: le regole pensate per proteggere dal rischio possono amplificarlo se applicate senza margine di giudizio. Limiti di leva, soglie di perdita e requisiti di margine nascono con l’intento di contenere l’esposizione, ma in condizioni di mercato tese possono costringere a vendite simultanee proprio sugli asset più sensibili. Questa sezione esamina come piani di azione e governance possano introdurre flessibilità controllata, senza rinunciare alla disciplina. Un primo elemento riguarda la calibrazione delle soglie operative. Parametri identici per portafogli con liquidità molto diversa portano a sequenze di liquidazione poco coerenti con la microstruttura di mercato. Alcuni casi mostrano che soglie differenziate per asset class e orizzonte temporale hanno permesso di distribuire il de-leveraging nel tempo, riducendo l’impatto immediato sugli spread. Un secondo elemento riguarda la definizione di scenari interni: simulazioni che, aggiornate periodicamente, aiutano a capire dove un piano rischia di rompersi quando la volatilità supera i livelli storici. Infine, la governance. Comitati straordinari, deleghe chiare e canali di comunicazione strutturati tra funzione rischio, tesoreria e desk di negoziazione influenzano direttamente la capacità di adattare i piani quando i segnali di mercato cambiano. In alcuni episodi, la sola esistenza di procedure di escalation definite ha permesso di prendere decisioni con ore di anticipo rispetto a strutture meno preparate. Past performance doesn't guarantee future results, ma processi trasparenti e revisioni regolari dei piani migliorano la qualità delle scelte quando la spirale di liquidità inizia a formarsi.
Immagini dalla pratica dei piani di liquidità
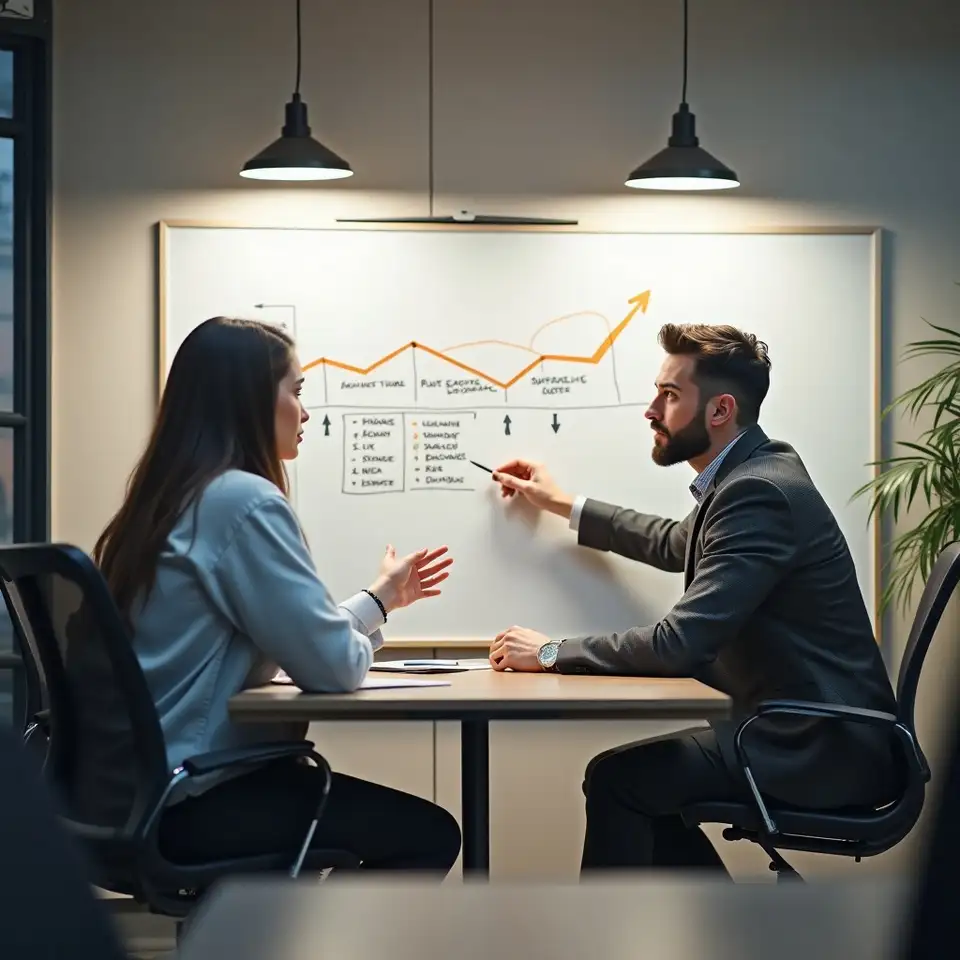
Sequenza di liquidazione pianificata
Coordinamento dei piani in stress
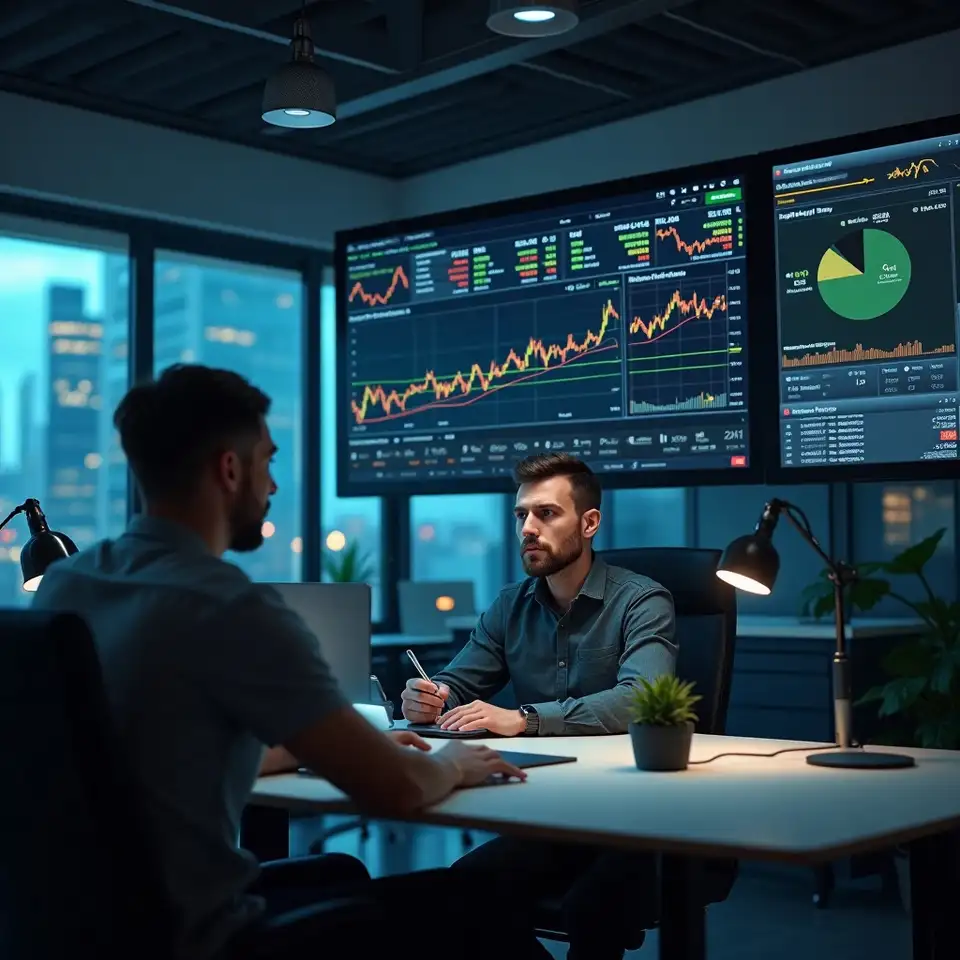
Cruscotto per l’attivazione dei piani
Dashboard che aggrega soglie operative, utilizzo delle linee di finanziamento, profondità di mercato e spread, offrendo una vista sintetica per decidere se attivare o aggiornare piani di azione contro spirali di liquidità.
Cronologia di piano e spirale
Grafico temporale che ricostruisce un episodio di spirale di liquidità, evidenziando i momenti in cui piani di azione sono stati modificati, le sequenze di vendita aggiornate e le richieste di margine hanno raggiunto picchi critici.
Come i piani reagiscono quando la spirale inizia
Quattro aree chiave dei piani contro le spirali di liquidità
Spirali di liquidità e vendite forzate non vengono gestite da un’unica formula, ma da piani di azione, soglie operative e processi che devono funzionare anche quando la profondità di mercato si assottiglia.
Soglie operative che innescano i piani
Analisi della definizione e calibrazione delle soglie operative che attivano piani di de-leveraging: livelli di perdita, limiti di leva, richieste di margine e revisioni degli haircut. I casi esaminati mostrano come parametri troppo uniformi possano forzare vendite concentrate, mentre soglie differenziate per asset e orizzonte temporale offrano margini limitati ma utili di flessibilità controllata.
Sequenze di liquidazione sotto stress
Gestione del funding durante le spirali
Governance e coordinamento operativo
Osservazione di come governance e processi influenzino l’efficacia dei piani: composizione dei comitati, procedure di escalation e qualità dei flussi informativi. Esempi concreti indicano che la rapidità del coordinamento ha inciso quanto i modelli quantitativi nel contenere vendite forzate, pur senza offrire certezze sugli esiti futuri.