Leggere in anticipo le spirali di liquidità
Sguardo ravvicinato sulle metriche che segnalano l’avvicinarsi di spirali di liquidità e fire sale in portafogli multi asset con leva.
Tre segnali in conflitto su liquidità bastano per bloccare un comitato rischio. Questa pagina osserva come indicatori interni e di mercato descrivano l’avvicinarsi di una spirale di liquidità, dove leve, collateral e capacità dei dealer iniziano a muoversi in direzioni divergenti. L’attenzione rimane su ciò che può essere effettivamente monitorato ogni giorno, non su formule eleganti ma inutilizzabili sotto stress.
Metriche di liquidità osservabile
Panoramica delle misure che catturano la profondità negoziabile, la resilienza dei book e la presenza di capitale assorbente durante fasi di stress prolungato.
Effetto leva sui fabbisogni
Esame di come la leva interagisce con richieste di margine, haircut e covenant, trasformando piccoli shock di prezzo in variazioni rilevanti di fabbisogno di liquidità.
Segnali precoci di vendite forzate
Analisi di pattern ricorrenti che anticipano vendite accelerate, con focus su sequenze di ordini, variazione degli spread e concentrazione degli scambi.
Limiti dei modelli di rischio
Discussione sui limiti dei modelli, sulle distorsioni generate dai dati storici e sulla necessità di giudizio professionale. Past performance doesn't guarantee future results.
Perché i modelli di liquidità saltano proprio sotto stress
Ogni framework di rischio di liquidità nasce con una promessa implicita: rendere prevedibile ciò che per definizione non lo è. Il principio è utile, ma la conseguenza può essere fuorviante se i limiti del modello non vengono dichiarati con chiarezza. Spirali di liquidità e fire sale sono fenomeni in cui il comportamento collettivo degli operatori conta quanto, se non più, delle caratteristiche dei singoli strumenti. In queste condizioni, metriche costruite su dati storici tranquilli tendono a sottostimare l’intensità delle reazioni di mercato. La discussione qui si concentra su tre elementi. Primo, la sensibilità della leva effettiva a movimenti di prezzo relativamente contenuti, soprattutto quando i covenant interni e le soglie di margine sono ravvicinati. Secondo, la velocità con cui gli aggiustamenti di collateral e le revisioni degli haircut possono modificare il fabbisogno di liquidità in poche sessioni. Terzo, il ruolo dei dealer e dei market maker, la cui capacità di assorbire volumi si restringe proprio quando gli indicatori di rischio segnalano la necessità di vendere. Casi reali mostrano che, in presenza di queste dinamiche, la differenza tra una gestione ordinata e una spirale di liquidità sta spesso in decisioni prese con poche ore di anticipo o di ritardo. Metriche di early warning ben costruite aiutano a orientare tali decisioni, ma non le sostituiscono. Past performance doesn't guarantee future results e nessuna metrica singola può essere trattata come indicatore definitivo di sicurezza. Il quadro più robusto nasce dall’uso congiunto di dati di mercato, vincoli di funding e valutazioni qualitative sulle condizioni dei principali operatori.
Immagini dalla gestione quotidiana del rischio di liquidità
Book che si svuota
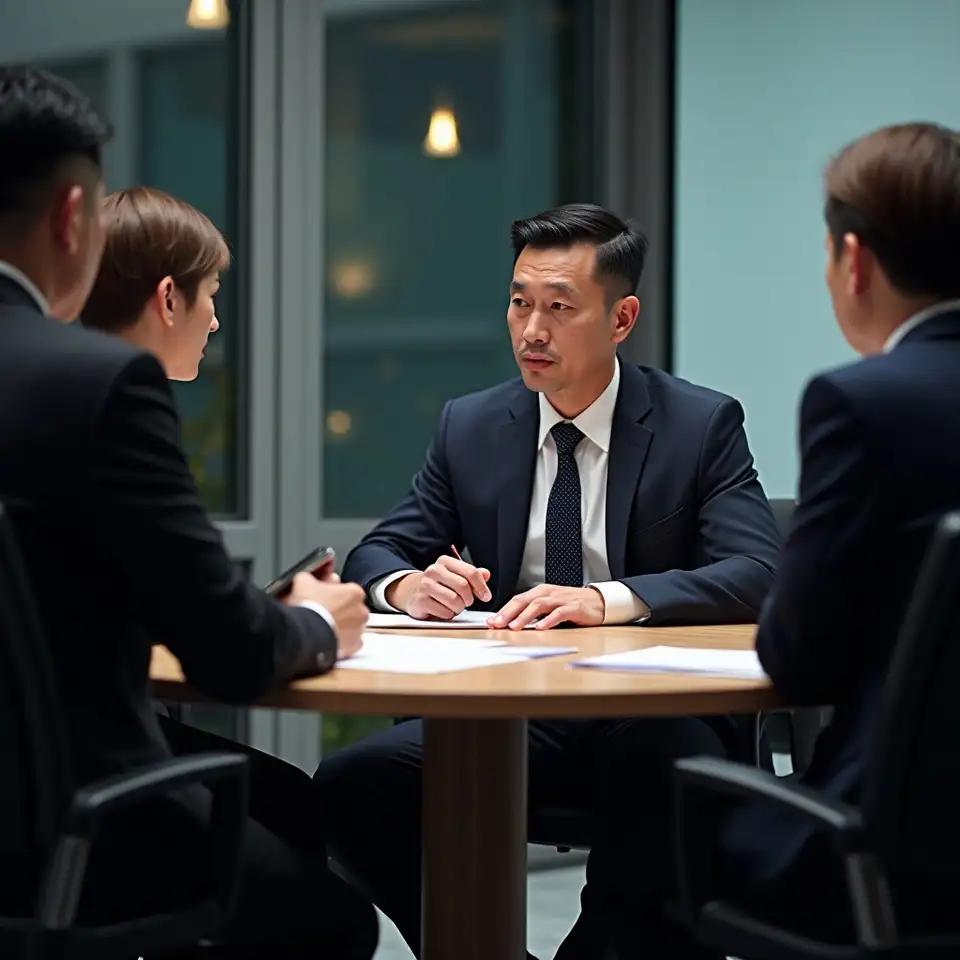
Tavolo di coordinamento
Riunione tra funzione rischio, tesoreria e desk di negoziazione, con documenti su leve, collateral e linee di finanziamento. La scena rappresenta il momento in cui i segnali di early warning vengono tradotti in decisioni operative su cosa vendere e con quale ritmo.
Vista integrata dei segnali
Dashboard che aggrega spread, volumi, utilizzo del funding e indicatori di concentrazione degli scambi, fornendo una vista sintetica ma dettagliata delle condizioni di liquidità. Lo scenario rappresentato evidenzia una fase in cui i segnali iniziano a divergere.
Cronologia di una spirale
Pattern ricorrenti nelle spirali di liquidità
Le spirali di liquidità nei portafogli con leva non seguono un copione unico, ma presentano pattern ricorrenti. Un primo schema riguarda la concentrazione delle vendite su strumenti apparentemente liquidi, scelti perché più facili da smobilizzare. La conseguenza è che il segmento considerato “rifugio” diventa il punto di maggiore pressione, con spread che si allargano e profondità che si assottiglia proprio quando i modelli interni lo indicano come canale preferenziale di dismissione. Un secondo schema emerge quando più strutture utilizzano parametri simili per definire soglie di riduzione della leva. In questi casi, l’aumento di volatilità o il superamento di un determinato livello di perdita attivano simultaneamente ordini di vendita su scala ampia. La microstruttura di mercato, progettata per assorbire flussi distribuiti, si trova a gestire volumi concentrati, trasformando movimenti graduali in scatti di prezzo. Alcuni episodi mostrano che, in tali contesti, anche piccole disfunzioni operative o ritardi di regolamento possono amplificare l’effetto domino. Un terzo schema riguarda il ruolo delle coperture. Strumenti utilizzati per ridurre il rischio direzionale possono diventare, in fasi di stress, ulteriori fonti di fabbisogno di margine, soprattutto quando la volatilità implicita sale rapidamente. La gestione coordinata tra posizioni lineari e posizioni di copertura diventa quindi centrale per evitare di alimentare involontariamente la spirale di liquidità. In tutti questi casi, i risultati possono variare e nessuna struttura operativa offre protezione assoluta contro condizioni di mercato estreme.
Modellizzare senza farsi illusioni
Aspetti chiave di spirali di liquidità e vendite forzate
-
Come nasce una spirale di liquidità: La spirale di liquidità nasce dall’interazione tra leva, funding e microstruttura di mercato. Quando i prezzi scendono, la leva effettiva sale e i modelli di rischio richiedono riduzioni di esposizione. Se molti operatori adottano soglie simili, le vendite si concentrano sugli stessi segmenti, riducendo la profondità disponibile e amplificando l’impatto sul prezzo. Il risultato è un ciclo in cui nuovi movimenti di prezzo aggiornano le metriche di rischio e alimentano ulteriori vendite, spesso con tempistiche incompatibili con gli orizzonti di funding.
-
Impatto sui portafogli multi asset: Nei portafogli multi asset con leva, gli effetti di una spirale di liquidità non si limitano allo strumento direttamente colpito. Variazioni di volatilità e correlazioni possono trasformare posizioni considerate diversificanti in fonti aggiuntive di fabbisogno di margine. La sezione esamina episodi in cui obbligazioni, derivati e coperture valutarie hanno reagito congiuntamente, restringendo i margini di manovra e forzando decisioni di liquidazione non previste nei piani ordinari.
-
Sequenze di liquidazione sotto stress: La gestione operativa delle vendite forzate richiede una sequenza di decisioni su cosa liquidare, in quali sedi e con quale ritmo. Alcuni casi mostrano che una ripartizione graduale tra strumenti con liquidità diversa ha attenuato l’impatto complessivo, mentre liquidazioni compatte su singoli segmenti hanno innescato reazioni di prezzo sproporzionate. Vengono discussi criteri pratici per definire priorità di vendita coerenti con limiti interni e condizioni di mercato osservabili.
-
Metriche di early warning realistiche: Le metriche di early warning cercano di anticipare l’innesco di spirali di liquidità, combinando segnali di mercato e dati interni. Indicatori come variazione di spread, profondità di book, concentrazione degli scambi e utilizzo delle linee di finanziamento vengono letti congiuntamente per distinguere episodi transitori da fasi strutturali di stress. I casi presentati evidenziano sia i benefici di un monitoraggio tempestivo, sia i limiti di misure costruite solo su storici incompleti.
-
Limiti strutturali dei modelli storici: Ogni modello di rischio di liquidità incorpora assunzioni implicite su comportamento degli operatori, capacità dei dealer e disponibilità di funding. Quando queste ipotesi non reggono, le proiezioni perdono significato proprio nel momento critico. La sezione discute esempi in cui l’affidamento eccessivo su scenari predefiniti ha ritardato decisioni operative, ricordando che risultati e performance future restano intrinsecamente incerti.
Cosa viene analizzato qui
Ogni modello di spirale di liquidità parte da un principio semplice: la liquidità non è una proprietà statica degli strumenti, ma una funzione congiunta di leva, funding e profondità di mercato. Quando il prezzo si muove, la leva effettiva cambia e la domanda di margine si riallinea, spesso in modo non lineare. Il testo analizza come questa dinamica si traduca in sequenze operative concrete, in cui desk, tesoreria e funzione rischio devono decidere se vendere, cosa vendere e in quale ordine. I casi ricostruiti mostrano che la stessa struttura di portafoglio può reagire in modo diverso a seconda delle condizioni di mercato esterne e della rapidità delle decisioni interne. Viene data enfasi alle metriche di early warning, ai piani di liquidazione graduale e ai limiti pratici dei modelli basati esclusivamente su dati storici. Risultati e impatti possono variare sensibilmente; past performance doesn't guarantee future results e nessun framework elimina la necessità di valutazione professionale continua.
Un taglio operativo alle spirali di liquidità
Questo approfondimento si distingue per il taglio dichiaratamente operativo: spirali di liquidità e fire sale vengono ricostruiti seguendo la sequenza di chiamate di margine, decisioni di comitato e reazioni di mercato, non solo tramite grafici sintetici. L’analisi insiste sui punti in cui leve, collateral e capacità dei dealer entrano in conflitto, mostrando come metriche apparentemente rassicuranti possano deteriorarsi rapidamente. Viene ricordato più volte che i risultati possono variare e che le performance passate non offrono alcuna garanzia per il futuro, ponendo al centro il giudizio professionale e la chiarezza dei processi interni.